 Kurzfassung
Es geht darum, die Kosten jeder Tonne CO₂ dort auszuweisen, wo sie entstehen: bei den Konzernen, die mit ihr Milliarden verdienen. Sobald diese Rechnung offen auf dem Tisch liegt, sieht jeder auf einen Blick: Saubere Energie ist um ein Vielfaches günstiger als fossile — Klimaschutz wird zum besten Geschäft. Und ehrliches Rechnen rettet nebenbei Menschenleben, Wälder, Ozeane und Tierwelt — und die Zukunft unserer Kinder.
Kein Verbot, keine Subvention, keine Planwirtschaft — nur Ehrlichkeit. Wir verlangen einzig, dass diese Kosten nicht länger verschwiegen, sondern ausgewiesen und dem Verursacher zugerechnet werden. Den Rest erledigt der Markt von selbst: Sobald die Rechnung offen auf dem Tisch liegt, rechnet sich kein fossiles Kraftwerk mehr — und niemand baut mehr eines.
I. Das CO₂ muss wieder aus der Luft geholt werden — wissenschaftlich zwingend und rechtlich verpflichtend.
II. Das Zurückholen kostet echtes Geld — und jede Tonne lässt sich der Anlage zuordnen, die sie ausstößt.
III. Diese Schuld steht in keinem Haushalt und in keiner Bilanz — obwohl sie dort stehen müsste.
IV.–V. Wir haben alle gefragt, die zuständig sein könnten — Parlamente, Konzerne, Aufsicht, Prüfer: Niemand prüft, niemand bucht.
VI. Strafbar findet das bisher niemand — verantwortlich fühlt sich aber auch niemand.
Danach: Beispiele, alle Einwände samt Antworten — und die Auskünfte der Behörden im Original.
Der Widerspruch in einem Satz: Dasselbe Ministerium, das die CO₂-Entnahme amtlich „erforderlich" nennt (BMUKN, 02.09.2026), erklärt neun Tage später im Petitionsverfahren des Deutschen Bundestages, ihre Kosten müssten nirgends ausgewiesen werden — eine solche Pflicht „gibt es … nicht" (Stellungnahme vom 08.09.2026).
I. Verfassungsrechtliche Grundlagen
- Fossiles CO₂ ist klimaschädlich – Wissenschaftlicher Konsens (IPCC)
- Das 2°C-Ziel ist gesetzlich verankert – Pariser Abkommen, KSG
- Das CO₂-Budget für 1,5°C ist aufgebraucht – jede weitere Emission erfordert eine Entfernung (PIK, Copernicus, 3-Jahres-Ø > 1,5°C)
- Notwendigkeit von Carbon-Dioxide-Removal seit 2015 bekannt - Seit dem Pariser Abkommen 2015 und dem IPCC-Bericht 2018 ist Carbon-Dioxide-Removal wissenschaftlich notwendig, um nach einem Overshoot die Temperatur wieder zu senken und Kipppunkt-Kaskaden zu vermeiden (IPCC AR6, PIK, Tipping Points, duration matters)
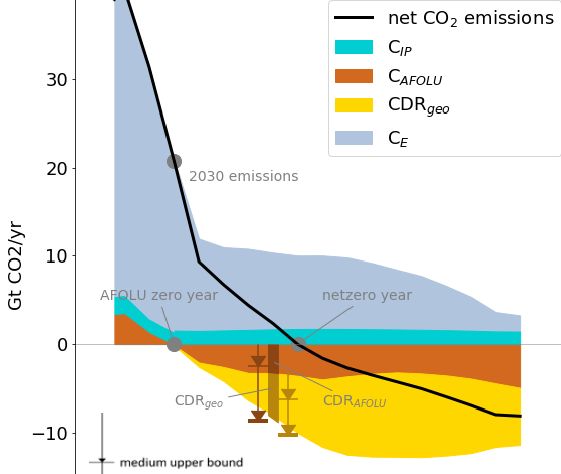
CAFOLU Landnutzung, Forstwirtschaft und Landwirtschaft
CDRgeo technisches Carbon-Dioxide-Removal
Quelle: Few realistic scenarios left to limit global warming to 1.5°C (PIK) (Original Paper PDF)
- Mittelwerte untertreiben das Risiko — extreme Folgen sind schon bei 2 °C möglich – Für Dürre in den globalen Kornkammern, Feuerwetter über Wäldern und Starkregen über dicht besiedelten Gebieten können die Folgen bei 2 °C stärker ausfallen als im Modelldurchschnitt bei 3 oder 4 °C: In den Kornkammern kann die Dürrehäufigkeit schon bei 2 °C von 20 auf über 70 Prozent steigen, und 10 von 42 Klimamodellen liegen dort bei 2 °C über dem Modellmittel bei 4 °C. Die Streuung stammt aus Modellunterschieden, nicht aus natürlicher Variabilität, lässt sich also nicht wegmitteln; die Autoren fordern, die Erwärmung „deutlich unter 2 °C" zu halten (Bevacqua et al., Nature 2026). Das ist zugleich der Kern der verfassungsrechtlichen Vorsorgepflicht: Maßgeblich ist nicht der wahrscheinlichste Verlauf, sondern das abzuwendende Risiko.
- Das BVerfG hat die Generationengerechtigkeit als Verfassungsprinzip bestätigt – Lastenverschiebung auf künftige Generationen verletzt deren Freiheitsrechte (BVerfG 1 BvR 2656/18)
- Daraus folgt eine verfassungsrechtliche Verpflichtung zu 1,5°C und Carbon-Dioxide-Removal – nicht nur politisches Ziel, sondern Schutzpflicht (Art. 2 Abs. 1 GG i. V. m. Art. 20a GG)
II. Verwaltungsrechtliche Konsequenzen
- Emissionen erzeugen absolute, nicht anteilige Entfernungspflichten – 1t fossiles CO₂ emittiert bedeutet 1t CO₂ muss wieder entfernt und eingelagert werden, konkret der emittierenden Anlage zuordenbar (DEHSt Anlagenliste, Climate Trace, Map, Ariadne)
- Bisher keine explizite Regelung der Zahlungspflichten - CO₂ zu entfernen kostet Geld. Diese Kosten regelt weder das KSG noch das TEHG
- Carbon-Dioxide-Removal-Kosten sind bezifferbar – 388-500 €/t (PIK BVerfG), Marktpreise 600-1.200 €/t
- Carbon-Dioxide-Removal-Kosten sind nicht 'Kosten für sich allein' - sondern unvermeidbare Konsequenz eines physischen Umweltschadens (CO₂-Anreicherung der Atmosphäre, § 3 Abs. 4 BImSchG). Wenn § 5 BImSchG 'erhebliche Nachteile' verhindern soll, muss das die Beseitigungspflicht einschließen - sonst wird der Schaden auf künftige Generationen verschoben.
- Genehmigungen dürfen keine erheblichen Nachteile verursachen - Genehmigungsbedürftige Anlagen sind so zu errichten, dass keine erheblichen Nachteile für die Allgemeinheit hervorgerufen werden können (§ 5 Abs. 1 BImSchG), Abs. 2 besagt, dass Vorsorge getroffen werden muss (§ 5 Abs. 2 BImSchG).
- Carbon-Dioxide-Removal-Kosten sind erhebliche lokale Nachteile – sie erzeugen konkrete Verbindlichkeiten bei Steuerzahlern im Zuständigkeitsbereich der Genehmigungsbehörde, nicht diffuse globale Klimafolgen wie im KSG, TEHG oder BEHG behandelt.
III. Haushaltsrechtliche Ausweispflicht
- Haushaltsgrundsätze verlangen Ausweis aller absehbaren Verbindlichkeiten – unabhängig von gesetzlicher Zahlungspflicht (§§ 7, 11, 17 BHO/LHO)
- Rückstellungspflicht gilt auch bei ungewissen Verbindlichkeiten – § 249 HGB, Analogie zu Pensionen, Renaturierung, Atommüll
- Betreiber verstoßen nicht gegen Verwaltungsrecht – sie haben Genehmigungen (z. B. GuD Altbach/Deizisau, GuD Eschweiler)
- Sind die Behörden verantwortlich? - Staatsanwaltschaften bestätigen, dass die Betreiber nicht verantwortlich sind, da sie Genehmigungen haben (Kleve, Mosbach, Leipzig, Rostock, Bayreuth 1 / Seite 2). Entsprechend obliegt es den Genehmigungsbehörden bzw. deren Regierungsbezirken, die Verantwortung für die Verbindlichkeiten zu übernehmen, mit denen ihre Steuerzahler belastet werden.
- Nirgends werden diese Kosten ausgewiesen – weder im Bundeshaushalt noch in Landeshaushalten (Stuttgart, Köln, Düsseldorf), noch in UVP-Verfahren (UVP), noch in Genehmigungen (Genehmigungsbescheid). Auch das TEHG oder das UVPG beachten diese Kosten bisher nicht (Düsseldorf). Die Kosten entstehen aber und sind reale Verbindlichkeiten.
Die Struktur- und Genehmigungsdirektion Nord (Koblenz/Rheinland-Pfalz) bestätigt, dass Vorhaben, mit nur geringen klimawirksamen Emissionen, nicht betroffen sind. - Zu klären ist, wer die Ausweispflicht trägt – Genehmigungsbehörden? UVP-Stellen? Bund? Land? Finanzministerium? "Eine solche Vermögensbedienungspflicht kommt den [..] Genehmigungsbehörden [..] nicht zu" (Freiburg), "Kosten- und Haushaltsfragen [sind] kein Bestandteil des immissionsschutzrechtlichen Genehmigungsverfahren[s]" (Stuttgart).
Eine Prüfbitte an den Bundesrechnungshof ergab: Der Bundesrechnungshof hat die Prüfbitte angenommen und an das zuständige Prüfungsgebiet weitergeleitet; ob daraus eine Prüfung wird, entscheidet dieses eigenständig und teilt es dem Hinweisgeber nicht mit. Für Landeshaushalte hat er auf seine fehlende Prüfungszuständigkeit hingewiesen (Antwort vom 3.3.26). Auf die Prüfbitte an den Rechnungshof Baden-Württemberg gab es diese Antwort am 7.4.2026.
Da der Bundesrechnungshof für die Länder nicht zuständig ist, habe ich die genehmigenden Stellen selbst gebeten, den Hinweis auf dem Dienstweg an das Finanzministerium NRW und den Landesrechnungshof NRW weiterzuleiten — sie kennen die genehmigten Anlagen und Emissionsmengen ihres Bezirks, die zuständige Haushaltsstelle nicht (MUNV NRW, BR Münster, BR Düsseldorf, BR Köln). Das Umweltministerium NRW hat die Weiterleitung mit Antwort vom 03.06.2026 abgelehnt — eine Rückstellung setze eine gesetzlich anerkannte Außenverbindlichkeit gegenüber Dritten voraus, die für CO₂-Entnahmekosten "derzeit auch nicht" bestehe. Daraufhin habe ich die Frage mit einer Prüfbitte an den Landesrechnungshof NRW direkt der landesrechtlich zuständigen Prüfstelle vorgelegt.

IV. Der parlamentarische Weg
- Die Auskunfts-Sackgasse lässt sich nur parlamentarisch öffnen – Behörden erklären sich für nicht zuständig, und die Rechnungshöfe prüfen unabhängig und informieren Bürgerinnen und Bürger nicht über laufende Prüfungen. Eine Kleine Anfrage zwingt die Regierung dagegen zu einer öffentlichen, datierten und zitierbaren Antwort auf die Frage, wer die Ausweispflicht trägt. Ausgearbeitete Entwürfe liegen vor: Deutscher Bundestag (Anschlussfrage zur Antwort der Bundesregierung, Drs. 21/2193), Landtag Nordrhein-Westfalen, Landtag Baden-Württemberg.
- Den Rückkanal zum Rechnungshof haben nur Abgeordnete – über den Rechnungsprüfungsausschuss können sie erfahren bzw. anstoßen, ob der jeweilige Rechnungshof die bereits vorliegende Prüfbitte aufgreift – ein Weg, der Bürgerinnen und Bürgern verschlossen ist.
V. Anfragen an Betreiber, BaFin und Abschlussprüfer
- Die Betreiber wurden direkt gefragt (versendet 11.06.2026) — vier Fragen: Rückstellungen nach § 249 HGB/IAS 37? Rechtsgrundlage bei Verneinung? Abbildung in ESRS E1? Vorsorge für Umstrukturierungen? — RWE, Uniper, EnBW, LEAG
- Der BaFin-Bilanzkontrolle liegen Hinweise vor (§§ 106 ff. WpHG, eingereicht 11.06.2026) — fehlende Rückstellungen bzw. Anhangangaben in den Konzernabschlüssen 2025: Hinweis zu RWE, zu Uniper, zu EnBW. Mit Briefen vom 23.06.2026 hat die BaFin (Referat BilKo 3) alle drei Vorgänge unter Geschäftszeichen bestätigt („wird geprüft und ggf. erforderliche Schritte werden eingeleitet"); die Befassung mit der Drei-Emittenten-Frage hat sie in ihrer IFG-Antwort vom 03.08.2026 nochmals schriftlich bestätigt. Die vollständige Chronik ist öffentlich (Ordner bafin-bilanzkontrolle): die BaFin-Bestätigungen vom 23.06.2026 als Scans (RWE, EnBW, Uniper) und die ergänzenden Hinweise vom 15.09.2026 — der Emissionshandel entlastet nicht von der Entnahme; die faktische Verpflichtung ist seit der amtlichen „Erforderlich"-Erklärung fester belegbar — (RWE, EnBW, Uniper).
- Die BaFin hat die Rückstellungsfrage selbst noch nie geprüft — das ergab unsere IFG-Anfrage zur Verwaltungspraxis der Bilanzkontrolle (gestellt 01.07.2026, beantwortet 03.08.2026, öffentlich auf FragDenStaat): CO₂-Folgekosten/CDR waren „kein … Prüfungsschwerpunkt", erörterte Fälle „nicht bekannt"; eine Verwaltungspraxis, Leitlinie oder Fachauffassung „existiert nicht"; kein Fall bekannt, in dem ein geprüftes Unternehmen eine solche Rückstellung oder Eventualverbindlichkeit gebildet hat. Zugleich benennt die BaFin den Maßstab: die „aktuellen Rechnungslegungsstandards" — mit Verweis u.a. auf die IFRS-IC-Agendaentscheidung „Climate-related Commitments (IAS 37)" (04/2024) und den ESMA-Bericht „The Heat is On" (10/2023) — was IAS 37 ist und wer darüber entscheidet, erklären wir hier. Die Aufsicht sagt also nicht „keine Pflicht" — sie sagt: IAS 37 entscheidet. Genau diese Frage liegt ihr nun, durch unsere Hinweise, erstmals aktenkundig vor.
- Die Abschlussprüfer erhielten Themenhinweise (versendet 11.06.2026: Deloitte/RWE, PwC/Uniper, BDO/EnBW — RWE, Uniper, EnBW) zur Würdigung in der Prüfsaison 2026; Eskalation: Auskunftsfragen nach § 131 AktG auf den Hauptversammlungen 2027.
VI. Strafrechtliche Betrachtung
- Vermögensschaden - Vermögensschaden kann bereits in der Begründung einer Verbindlichkeit liegen (BGHSt 21, 384, 385 - Provisionsvertreter-Fall; BGHSt 16, 220; BGHSt 23, 300).
- Das systematische Verschweigen wurde bundesweit zur Anzeige gebracht (§ 266 StGB, § 263 StGB) – die Staatsanwaltschaften sahen bisher keinen Anfangsverdacht; ihre Antworten dokumentieren aber, dass niemand die Verantwortung trägt (siehe III., Punkt 16).
Beispiele
Beispiel 1 - GuD Altbach/Deizisau verursacht 1.275.000 t/Jahr CO₂-Emissionen » 637.500.000 €/Jahr Carbon-Dioxide-Removal-Kosten » 12,75 Mrd. € Vermögensschaden für Stuttgarter Steuerzahler allein aus diesem einen Kraftwerk (Berechnung)Beispiel 2 - GuD Weisweiler verursacht 1.533.600 t/Jahr CO₂-Emissionen » 766,8 Mio. €/Jahr Carbon-Dioxide-Removal-Kosten » 15,34 Mrd. € Vermögensschaden für Kölner Steuerzahler allein aus diesem einen Kraftwerk (Zulassung, FragDenStaat)
Die Frage ist:
Warum haben Genehmigungsbehörden kein Interesse daran, die vollständigen Verbindlichkeiten für ihre eigene Region für die von ihnen genehmigten Anlagen offenzulegen?
Überschlägig: Für einen Bruchteil dieser Kosten ließe sich mit Solar & Wind ein Vielfaches der Kraftwerksleistung als Überkapazität errichten — die selbst bei "Dunkelflauten" noch ein Mehrfaches der hier genehmigten Leistung liefern würde (eigene Überschlagsrechnung auf Basis aktueller Investitionskosten je kW).
Unser Rechtssystem tut sich schwer mit der "anteilligen Schuld" an den globalen Klimafolgen.
- die 1,5 Grad erreicht haben,
- eine Rückkehr zu 1,5 Grad wissenschaftlich nötig ist um Kippunkte zu vermeiden und
- jede weitere Emission fossilen CO2 1:1 zuordenbar ist zum Emittenten,
- ist jede weitere Emission fossilen CO2 1:1 auch wieder zu entnehmen, ganz unabhängig davon was andere machen.
Die Welt ist jetzt so wie sie ist.
Entsprechend sollten die bestehenden Gesetze ab sofort ausreichend sein, um diese Verbindlichkeiten ausweisen zu müssen.
Der Gesetzgeber hat sich schliesslich einen vollständigen und wahren Haushalt per Gesetz gewünscht.

Einwände und ihre Entkräftung
Alle bisher von Staatsanwaltschaften, Behörden und Ministerien vorgebrachten Einwände — und warum sie nicht tragen — stehen gesammelt in der Vertiefung (kompakt auch als PDF); die Originalantworten je Anlage sind in der Tabelle verlinkt.
Aktuelle Überlegungen (Stand Oktober 2026): Wer prüft die Folgekosten? — Amtliche Auskünfte im Wortlaut
Die Entnahmekosten sind real und individuell zurechenbar — aber sie stehen auf keinem Blatt. Amtliche Auskünfte aus sechs Ländern und vom Bund — inzwischen auch von der Vergabestelle selbst und, in einem Petitionsverfahren, vom Umweltministerium selbst — bestätigen: geprüft wird nirgends.
- Bezirksregierung Arnsberg (Gaskraftwerk Gersteinwerk, UIG-Bescheid 30.06.2026, Az. 900-0364506-0005): Die Folgekosten „gehören nicht zum Prüfrahmen … liegen daher nicht vor." FragDenStaat
- Bezirksregierung Arnsberg (Gaskraftwerk Bergkamen, UIG-Bescheid 03.07.2026, Az. 900-0020390-0001): Die 13. BImSchV enthält keine CO₂-Grenzwerte — daher wurden die CO₂-Emissionen im Verfahren gar nicht betrachtet; die Folgekosten „gehören nicht zum Prüfrahmen … nicht um Umweltinformationen." FragDenStaat
- Landesamt für Umwelt Brandenburg (12.06.2026, Az. UIG 003/26-T24): „In den ergangenen Bescheiden sind keine CO₂-Jahresemissionen prognostiziert, ausgewiesen bzw. als Grenzwerte festgelegt." FragDenStaat
- Landesverwaltungsamt Sachsen-Anhalt (18.06.2026): Eine „Ermittlung oder Bewertung [hat] im Verfahren … noch nicht stattgefunden" — CDR-Folgekosten würden „in der Regel nicht … beziffert." FragDenStaat
- Regierungspräsidium Darmstadt (29.06./01.07.2026): Die Folgekosten seien „nicht Gegenstand" des Verfahrens; ob sie in irgendeinem behördlichen Verfahren betrachtet würden, „entzieht sich meiner Kenntnis." FragDenStaat
- Gewerbeaufsichtsamt Braunschweig (Gaskraftwerk Mehrum, Auskunft 09.07.2026, Az. BS 23-066): „Eine Ermittlung von Carbon-Removal-Kosten hat in diesem Vorbescheidsverfahren nicht stattgefunden … war nicht erforderlich." FragDenStaat
- Landesdirektion Sachsen (GuD Lippendorf, Bescheid 06.07.2026, Gz. 44-8315/25/38): Folgekosten „wurden nicht ermittelt, bewertet oder in Unterlagen ausgewiesen" — die CO₂-Mengen stehen weder in der Teilgenehmigung noch im UVP-Bericht. FragDenStaat
- Landesdirektion Sachsen (GuD Schwarze Pumpe, Bescheid 31.07.2026, Gz. 44-8315/25/39): wortgleicher Tenor — Folgekosten „wurden nicht ermittelt, bewertet oder in Unterlagen ausgewiesen"; die CO₂-Mengen stehen weder in der 1. Teilgenehmigung (14.10.2024) noch im UVP-Bericht (06.11.2023). FragDenStaat
- Regierungspräsidium Karlsruhe (RDK 9, EnBW — erstes laufendes Genehmigungsverfahren, Az. RPK541-8823-547/9): Der ausgelegte UVP-Bericht (26.08.2026) nimmt die Klimafolgen ausdrücklich aus dem Prüfrahmen — „Klimaschutzbelange … kein Gegenstand des UVP-Berichts … keine Beurteilungsrelevanz für betriebsbedingte THG-Emissionen" (Nr. 16.4.1 UVP-VwV, § 5 Abs. 2 BImSchG); eine CO₂-Jahresmenge wird nicht genannt, obwohl sie aus den beantragten Betriebsparametern (8.760 h/a × 1.440 MWth) mit bis zu rund 2,5 Mio t/a errechenbar ist. Hierzu wurde am 24.09.2026 Einwendung erhoben. UVP-Verbund
- Bundesministerium der Finanzen (30.06.2026): Für diese künftigen CO₂-Entnahmeverpflichtungen wird in der Vermögensrechnung des Bundes keine Rückstellung gebildet, weil es „an … Gläubigern" fehle.
- BaFin, Bilanzkontrolle (IFG-Antwort 03.08.2026): CO₂-Folgekosten/CDR waren „kein … Prüfungsschwerpunkt", erörterte Fälle „nicht bekannt"; eine Verwaltungspraxis oder Fachauffassung dazu „existiert nicht"; kein Fall bekannt, in dem ein geprüftes Unternehmen eine solche Rückstellung gebildet hat. Zugleich: Die „aktuellen Rechnungslegungsstandards" seien heranzuziehen — mit Verweis u.a. auf die IFRS-IC-Agendaentscheidung „Climate-related Commitments (IAS 37)" (04/2024). FragDenStaat
- Bundesnetzagentur (die Vergabestelle selbst, IFG-Antwort 26.08.2026, Az. 4.03.03.03/26#18): Zu den CO₂-Folgekosten und zur Erdgas-Betriebsphase der ausgeschriebenen Kraftwerke „liegen keine Informationen (Unterlagen, Dokumente etc.) … vor" — die Folgekosten sind also nicht Teil der dokumentierten Vergabegrundlage. FragDenStaat
- Bundesministerium für Wirtschaft und Energie (der Gesetzgeber selbst, Ablehnungsbescheid 10.09.2026, § 12 UIG): Das Ministerium hat „im Rahmen der Vorbereitung und Erarbeitung des Gesetzesentwurfs zum StromVKG keine Ermittlungen oder Bewertungen zu etwaigen Folgekosten der CO₂-Emissionen … vorgenommen"; „Kostenvergleiche zwischen Erdgas- und Wasserstoffbetrieb liegen ebenfalls nicht vor". FragDenStaat
- Bundesministerium für Umwelt, Klimaschutz, Naturschutz und nukleare Sicherheit (das Fachressort selbst, Stellungnahme vom 08.09.2026 im Petitionsverfahren des Deutschen Bundestages, Pet 2-21-18-2704-009737): Eine Verpflichtung zur Ausweisung der Carbon-Removal-Kosten „auf Basis der bestehenden Gesetzeslage gibt es aus Sicht des Bundesumweltministeriums nicht" — auch nicht im UVP-Recht; die CO₂-Budgets seien „nicht mit Verpflichtungen zu einer Entnahme einer äquivalenten Menge an CO₂ aus der Atmosphäre verbunden". Damit bestätigt das Umweltressort selbst die Regelungslücke, deren Schließung die Petition begehrt. Dokumentation (Stellungnahme + Erwiderung)
- BMUKN — Langfriststrategie CO₂-Entnahme (dasselbe Ressort, Antwort vom 06.10.2026 auf die proaktive Eingabe vom 12.09.2026, die Entnahmekosten je Verursacher zuzurechnen und auszuweisen): Das Ministerium bestätigt, dass zur Strategie die Frage gehört, „wie die damit verbundenen Kosten und Verantwortlichkeiten langfristig zwischen öffentlicher Hand, Emittenten und weiteren Marktakteuren verteilt werden können", und zwar unter dem Kriterium der „Verursachungsgerechtigkeit". Eine Zusage zur Zurechnung oder zum Ausweis enthält die Antwort nicht — die Frage bleibt in einen künftigen Rahmen (Strategie, § 3b-KSG-Rechtsverordnung) vertagt. Dokumentation (Eingabe + Antwort)
Fazit: Die Verbindlichkeit ist real — aber heimatlos. Sie steht in keinem Buch, weder im Bundeshaushalt noch in den Bilanzen der Betreiber. Der Staat prüft sie explizit nicht — gesetzlich so angelegt (§ 5 Abs. 2 BImSchG; UVP-VwV Nr. 16.4.1). „Kein Gläubiger" schützt die Bilanz, nicht den Steuerzahler.
Damit ist die Kette vollständig: Genehmigungsverfahren, Umweltprüfung, Haushalt, Vermögensrechnung des Bundes, die Bilanzaufsicht (03.08.2026) — die Vergabestelle Bundesnetzagentur (26.08.2026) — seit dem 10.09.2026 der Gesetzgeber selbst, das Bundeswirtschaftsministerium — und mit Stellungnahme vom 08.09.2026 in einem Petitionsverfahren das Umweltministerium selbst — bestätigen amtlich, dass diese Kosten nirgends geprüft und nirgends gebucht werden. Nächster Hebel: die Auskunftsfragen nach § 131 AktG auf den Hauptversammlungen 2027.
Entstehen diese Kosten wirklich?
Die Kette hat fünf Glieder, und jedes lässt sich einzeln prüfen:
- Jede Tonne bleibt und wärmt. CO₂ verweilt Jahrhunderte in der Atmosphäre. Aufhören zu emittieren stoppt die Erwärmung nur — sie sinkt dadurch nicht. Nach unten geht es ausschließlich durch aktive Entnahme.
- Die 1,5-Grad-Grenze ist bereits überschritten (2024 war das erste Kalenderjahr darüber; der Dreijahresschnitt 2023–2025 liegt bei rund 1,5 °C). Das Budget ist verbraucht. Damit gilt für jede weitere Tonne: Sie vergrößert den Überschuss, der wieder abgetragen werden muss — eins zu eins.
- Entnahme kostet real Geld. CO₂ aus 0,04 % Konzentration zurückzuholen hat physikalische Mindestkosten; praktisch sind es heute mehrere hundert Euro pro Tonne. Die Höhe ist unsicher — die Existenz nicht.
- Jede Tonne ist zurechenbar. Sie wird pro Anlage amtlich gemessen und berichtet (Emissionshandel).
- Also entsteht mit jeder Tonne eine Schuld — im Moment der Emission, nicht irgendwann später. Später wird nur bezahlt.
Warten macht die Schuld nicht kleiner — es verzinst sie
Der einzige ernsthafte Einwand lautet: „Bezahlt wird doch nur, wenn die Welt sich irgendwann für die Entnahme entscheidet." Das verkennt die Lage: Die Entnahme ist keine Option, die man wählen oder lassen kann — sie muss irgendwann geschehen, denn nur sie senkt die Temperatur wieder unter 1,5 Grad. Offen ist allein, wann. Und das Warten hat einen doppelten Preis:
- Die Schäden laufen weiter, bis entnommen ist. Fluten, Ernteausfälle, Hitze — die Schadenssumme wächst mit jedem Jahr, das die Überschreitung dauert. Entscheidend ist nicht nur, wie viel emittiert wurde, sondern wie lange es oben bleibt.
- Die zu entnehmende Menge selbst wächst. Je länger die Überschreitung dauert, desto wahrscheinlicher kippen Erdsystem-Elemente (Permafrost, Amazonas-Regenwald …), die selbst CO₂ freisetzen — auch ganz ohne weitere menschliche Emissionen (Armstrong McKay et al., Science 2022; Schleussner et al., Nature 2024). Mit jedem überschrittenen Kipppunkt kann sich die Hauptschuld vervielfachen.
Und die Mittelwerte, auf die sich Politik stützt, sind die günstigste Lesart. Eine Untersuchung im Fachblatt Nature vom März 2026 zeigt: Extreme Folgen sind nicht erst bei 3 oder 4 Grad möglich, sondern bereits bei 2 Grad. Für die Kornkammern der Welt kann die Dürrehäufigkeit dort schon bei 2 Grad um mehr als die Hälfte steigen — von 20 auf über 70 Prozent —, und 10 von 42 Klimamodellen liefern bei 2 Grad Ergebnisse, die über dem Modelldurchschnitt bei 4 Grad liegen; für Feuerwetter über Wäldern und Starkregen über dicht besiedelten Gebieten gilt dasselbe Muster. Diese Streuung stammt aus Modellunterschieden, nicht aus natürlichen Schwankungen — sie lässt sich also nicht wegmitteln. Die Autoren folgern, die Erwärmung müsse „deutlich unter 2 °C" gehalten werden (Bevacqua et al., Nature 2026; einschränkend: die Extremmodelle bedürfen noch einer prozessbasierten Plausibilitätsprüfung). Für die Kostenfrage heißt das: Wer mit Durchschnittswerten rechnet, rechnet die Untergrenze — nicht das Risiko.
Einen Weg, auf dem die Tonne nichts kostet, gibt es nicht — den verbietet die Physik (Glied 1). Die heutigen Entnahmekosten sind darum keine Obergrenze, sondern die vorsichtigste Zahl überhaupt: der Preis bei sofortigem Handeln. Jedes Jahr Aufschub addiert Schäden und vergrößert womöglich die Menge — eine Schuld, die nicht bedient wird, verzinst sich.
Und eine Schuld, die nicht bezahlt wird, hört nicht auf zu existieren — sie wird nur von den Falschen getragen. Wer Müll in den Wald kippt, erzeugt die Entsorgungskosten im Moment des Kippens: Ob er selbst zahlt, die Gemeinde zahlt oder alle im vermüllten Wald leben, ändert nur, wer trägt — nicht, ob es kostet. Unbestimmt ist bei diesen Schulden das Wann und das Wer der Abwicklung. Nicht das Ob.
Bemerkenswert am bisherigen Verlauf: In über einem Jahr Korrespondenz mit Behörden, Ministerien und Staatsanwaltschaften hat keine einzige Stelle bestritten, dass diese Kosten entstehen. Bestritten wird ausschließlich die eigene Zuständigkeit, sie aufzuschreiben.
Worum es am Ende geht
Wir bauen es.
Wir wissen, dass es tötet.
Wir sehen zu.
Kein Kraftwerk wird gebaut, um zu töten. Und doch ist die Verbrennung fossiler Stoffe die größte menschengemachte Todesursache der Geschichte — langsam, verteilt über Generationen, meist weit weg. Nach der bisher vorsichtigsten Schätzung kostet grob jede rund 4.400 Tonnen CO₂ ein zusätzliches Menschenleben (Bressler, Nature Communications 2021) — allein aus Hitze, gegen vermiedene Kältetote verrechnet, ohne Hunger, Fluten, Verteilungskriege. Das ist der Boden, nicht die Bilanz.
Das Verbrechen ist nicht die Absicht — es ist das wissentliche Wegsehen. Die Kosten sind bekannt, mit vierzehn amtlichen Aktenzeichen belegt; die Anlagen werden trotzdem vergeben; und die Schuld, die dabei entsteht, steht in keiner Genehmigung, keinem Haushalt und keiner Bilanz. Ehrliches Rechnen ist darum keine Moral, sondern das Einzige, was das Wegsehen unmöglich macht: Sobald die Kosten dort stehen, wo sie entstehen, kann niemand mehr sagen, er habe es nicht gewusst — und kein fossiles Kraftwerk rechnet sich mehr. Die vollständige Rechnung dazu steht unter Wasserstoff ab Tag 1 — die ehrliche Rechnung.
Dass die Entnahme kommen muss, ist inzwischen nicht mehr strittig — die Bundesregierung selbst nennt sie amtlich „erforderlich": „neben entschlossener Minderung des Treibhausgasausstoßes [ist] auch die Entnahme bereits ausgestoßener Treibhausgase erforderlich" (BMUKN, 02.09.2026). Damit ist die letzte Ausrede gefallen: Wenn die Entnahme staatlich für erforderlich erklärt wird, existiert ihre Kostenschuld — nur wer sie trägt und wo sie steht, verschweigt dieselbe Regierung weiter. Genau diese Lücke schließt kein Dreiklang, solange die Kosten niemandem zugerechnet werden.
Und nun zeigt sich, wo diese Kosten landen — und es ist das falsche Konto. Auf EU-Ebene sieht die Revision des Emissionshandels vom 17.07.2026 (COM(2026) 616) vor, die CO₂-Entnahme nicht dem einzelnen Emittenten je Anlage anzulasten, sondern über ein von der EU-Kommission betriebenes Sammelprogramm einzukaufen: 250 Millionen (plus 10 Millionen Reserve) Zertifikate werden zwischen 2031 und 2040 versteigert, der Erlös ausschließlich für den Ankauf von BioCCS- und DACCS-Entnahmen — eine kollektive, gedeckelte Menge (rund 2 % der EU-Emissionen von 1990) statt einer vollen, je Verursacher zurechenbaren Entnahmeschuld. Und im nationalen Bundeshaushalt 2026 ist erstmals eine eigene Position für die öffentliche Beschaffung von CO₂-Entnahmen vorgesehen (11,5 Mio. €, dazu mehrjährige Mittel bis 2033; Übersicht). In beiden Fällen wird die Entnahme real und beginnt Geld zu kosten — nur trägt es die Allgemeinheit, nicht der Verursacher. Genau die Zurechnung, die diese Seite einfordert, findet nicht statt: Die Rechnung wird gepoolt und sozialisiert, bevor sie je einem einzelnen Kraftwerk zugeordnet wurde.
Die Rechnung in einer Kette — vom Zertifikatspreis bis zur Verfassung
1. Die Preislücke. Der Emissionshandel lässt sich das Recht zu emittieren mit derzeit rund 80 € je Tonne bezahlen — ein Knappheitspreis, nicht der Preis der Wiederherstellung. Dieselbe Tonne später aus der Luft zu holen, kostet real rund 500 € (Zahlen des Potsdam-Instituts aus dem BVerfG-Verfahren). Und weil die Zertifikatserlöse nicht in die Entnahme fließen, bleibt nicht nur die Differenz offen, sondern die volle Rückholung. Diese Schuld entsteht im Moment der Emission; fällig wird sie erst bei der Entnahme.
2. Zwei blinde Geländer. Diese Schuld bucht niemand. Nicht der Emittent — in seiner Bilanz fehlt die Rückstellung, und die Aufsicht hat die Frage (IAS 37) nie geprüft (BaFin, 03.08.2026). Nicht der Staat — in der Vermögensrechnung des Bundes heißt es „kein Gläubiger" (BMF, 30.06./08.07.2026), und für die Schuldenbremse (Art. 115 GG) ist sie unsichtbar, weil sie keine Kreditaufnahme ist, sondern eine implizite Verpflichtung. Die Rechnung entkommt beiden Geländern, die eigentlich vor genau solchen Lasten schützen sollen.
3. Die Last landet bei den Kindern. Was heute nicht gebucht wird, zahlt die nächste Generation — als reale Aufräumrechnung, die ihren fiskalischen Spielraum verzehrt; und fiskalischer Spielraum ist Freiheitsspielraum. Das ist dasselbe Grundmuster der Lastenverschiebung, das das Bundesverfassungsgericht 2021 für verfassungswidrig erklärt hat (Klimabeschluss, 1 BvR 2656/18) — dort für das Emissionsbudget, hier in Kostenform. Das Prinzip der Generationengerechtigkeit verlangt, dass diese Schuld ausgewiesen und zugerechnet wird; bisher reicht die Rechtsprechung nur bis zum Mengenbudget. Genau in diese Lücke gehört der nächste Schritt.